- Tampilkan info sekilas dalam bentuk running text dibagian header , gunakan shortcode untuk memisahkan antar info
Halal, Seimbang, dan Berkah: Yuk, Mulai Merencanakan Keuangan Hari Ini
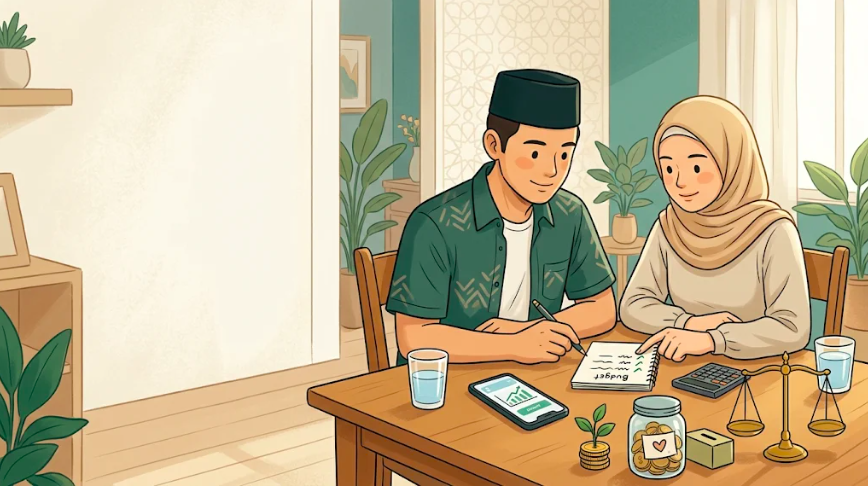
Sudahkah Keuangan Kita Direncanakan?
Coba kita jujur sejenak. Ketika gajian tiba, apakah kita sudah tahu ke mana saja uang itu akan pergi, atau justru baru sadar di pertengahan bulan bahwa saldo tinggal sedikit? Kalau jawabannya yang kedua, tenang saja, karena kita tidak sendirian. Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2026 yang dirilis oleh OJK, LPS, dan BPS mencatat bahwa indeks literasi keuangan syariah sebesar 43,07 persen, sedangkan indeks inklusinya baru mencapai 13,24 persen (OJK, 2026). Hal ini menunjukkan bahwa masih banyak di antara kita yang sudah mengenal keuangan syariah, namun belum menjadikannya bagian dari rencana hidup sehari-hari.
Sebagai dosen Perbankan Syariah di FEBI UIN Walisongo Semarang, penulis ingin mengajak kita semua untuk mengubah hal tersebut, dimulai dari diri sendiri dan keluarga. Tulisan ini penulis buat sebagai bagian dari aktivitas literasi keuangan IARFC Indonesia, dengan satu ajakan sederhana: mari kita rencanakan keuangan kita, dan mari kita rencanakan sesuai syariah.
Mengapa Harus Sesuai Syariah?
Mungkin ada yang bertanya, “Bukankah yang penting keuangannya rapi? Mengapa harus syariah?” Pertanyaan ini wajar, dan setidaknya ada tiga alasan yang membuat penulis yakin bahwa perencanaan keuangan sesuai syariah layak kita pilih.
Pertama, merencanakan keuangan merupakan bagian dari ibadah. Dalam Islam, menjaga harta (hifz al-mal) termasuk salah satu tujuan syariah (maqashid al-syari’ah). Artinya, ketika kita mencatat pengeluaran, menabung, atau menyiapkan biaya pendidikan anak dengan niat yang benar, sebenarnya kita sedang menjalankan amanah atas harta yang Allah titipkan.
Kedua, syariah mengajarkan keseimbangan. Allah berfirman dalam QS. Al-Furqan [25]: 67:
وَالَّذِينَ إِذَا أَنفَقُوا لَمْ يُسْرِفُوا وَلَمْ يَقْتُرُوا وَكَانَ بَيْنَ ذَٰلِكَ قَوَامًا
“Dan orang-orang yang apabila membelanjakan (harta), mereka tidak berlebihan dan tidak (pula) kikir, dan adalah (pembelanjaan itu) di tengah-tengah antara yang demikian.”
Dalam ayat di atas, dapat kita pahami bahwa seorang muslim diajak untuk tidak boros, namun juga tidak pelit. Di tengah godaan diskon tanggal kembar dan kemudahan paylater, ayat ini terasa sangat relevan sebagai pengingat sebelum kita menekan tombol “beli”.
Ketiga, syariah mengajarkan kita untuk berpikir jauh ke depan. Kisah Nabi Yusuf AS dalam QS. Yusuf [12]: 47–48 menceritakan bagaimana hasil panen selama tujuh tahun masa subur disimpan, kecuali sedikit untuk dimakan, sebagai bekal menghadapi tujuh tahun masa paceklik. Hal ini menunjukkan bahwa menabung dan menyiapkan dana cadangan sudah dicontohkan dalam Al-Qur’an jauh sebelum ilmu perencanaan keuangan modern lahir.
Selain itu, keuangan yang dikelola sesuai syariah, mulai dari sumber penghasilan yang halal, akad yang jelas, hingga kebiasaan berbagi, tentunya akan menghadirkan ketenangan dan keberkahan, bukan hanya angka saldo yang bertambah.
Mari Mulai dengan Tujuh Langkah Ini
Perencanaan keuangan sesuai syariah tidak harus rumit dan tidak perlu menunggu gaji besar. Penulis mengajak kita semua untuk mencoba tujuh langkah sederhana berikut, mulai bulan ini:
- Mari kita catat uang masuk dan keluar. Cukup dengan buku kecil atau aplikasi di ponsel. Dari catatan inilah kita akan tahu ke mana sebenarnya uang kita pergi, dan tentunya memastikan bahwa sumber penghasilan kita halal.
- Mari kita sisihkan zakat, infak, dan sedekah di awal. Jangan menunggu sisa di akhir bulan, karena biasanya yang tersisa justru tidak ada. Jadikan berbagi sebagai pos pertama dalam anggaran keluarga.
- Mari kita siapkan dana darurat. Seperti lumbung Nabi Yusuf AS, kita perlu cadangan untuk masa sulit, misalnya ketika sakit atau kehilangan pekerjaan. Secara umum, dana darurat disarankan setara beberapa bulan pengeluaran rutin dan dapat disimpan di tabungan atau deposito syariah.
- Mari kita bijak dalam berutang. Gunakan pembiayaan untuk kebutuhan pokok atau usaha produktif, pilih akad yang jelas, dan pastikan cicilannya tidak mengganggu kebutuhan dapur.
- Mari kita lindungi diri dan keluarga. Asuransi syariah (takaful) dengan prinsip saling tolong-menolong (ta’awun) dapat menjadi payung ketika risiko datang tanpa diundang.
- Mari kita mulai berinvestasi secara syariah. Biaya pendidikan anak, ibadah haji, dan masa pensiun dapat dipersiapkan melalui sukuk negara ritel, reksa dana syariah, saham syariah, atau tabungan emas, setelah kita memahami risikonya.
- Mari kita rencanakan wakaf dan warisan. Rencana keuangan seorang muslim tidak berhenti di dunia, karena ada harta yang pahalanya terus mengalir melalui wakaf, serta pembagian warisan yang perlu disiapkan dengan adil.
Tidak harus semuanya dilakukan sekaligus. Pilih satu atau dua langkah yang paling mungkin dilakukan hari ini, lalu tambah sedikit demi sedikit. Adapun untuk keputusan yang lebih spesifik, berkonsultasi dengan perencana keuangan yang tersertifikasi tetap menjadi pilihan yang bijak.
Ajakan yang Lahir dari Ruang Kuliah dan Meja Riset
Ajakan ini bukan datang tiba-tiba. Di kelas Sistem Informasi Teknologi Bank Syariah dan Praktik Perbankan II, penulis selalu ingin menitipkan satu pesan kepada mahasiswa, yaitu bahwa produk bank syariah bukan hanya untuk dipelajari, tetapi juga untuk digunakan dalam merencanakan keuangan pribadi dan keluarga. Hal yang sama juga penulis tuangkan dalam buku ajar yang sedang disusun, Masa Depan Fintech Syariah di Indonesia. Sekarang semuanya serba mudah lewat ponsel, mulai dari transfer, belanja, hingga investasi. Oleh karena itu, mari kita jadikan kemudahan ini sebagai alat untuk merencanakan, bukan pemicu untuk berbelanja tanpa kendali.
Dari meja riset, penulis juga menemukan banyak alasan untuk mengajak kita merencanakan keuangan secara syariah. Pertama, melalui artikel “Wakaf sebagai Instrumen Ekonomi Pembangunan Islam” (Fuadi, 2018), penulis melihat bahwa wakaf yang dikelola secara produktif dan profesional dapat menyejahterakan masyarakat. Maka, mari kita masukkan wakaf ke dalam rencana keuangan jangka panjang, bukan hanya ketika ada uang lebih.
Kedua, melalui kajian Cash Waqf Linked Deposit (CWLD) yang penulis siapkan bersama tim untuk AICIS+ 2026, kita dapat melihat bahwa menabung di bank syariah dan berwakaf ternyata dapat dilakukan dalam satu produk. Artinya, rencana keuangan pribadi dan kepedulian sosial bisa berjalan beriringan.
Ketiga, melalui kajian tentang zakat dan kesejahteraan (well-being), termasuk perannya dalam Sustainable Development Goals (SDGs), penulis semakin yakin bahwa zakat yang direncanakan dengan baik akan menjaga kesejahteraan saudara-saudara kita. Bahkan, kajian tentang pembiayaan syariah dan kesejahteraan daerah dengan data statistik perbankan syariah OJK juga mengingatkan bahwa pilihan keuangan kita, ketika dilakukan bersama-sama, ikut menggerakkan perekonomian daerah.
Terakhir, Theory of Planned Behavior dari Ajzen (1991) menjelaskan bahwa perilaku seseorang dipengaruhi oleh sikap, dorongan dari lingkungan sekitar, dan keyakinan bahwa dirinya mampu melakukannya. Artinya, ajakan ini akan lebih kuat jika kita lakukan bersama. Mari kita ajak pasangan, orang tua, anak, dan teman untuk ikut merencanakan keuangan, karena kebiasaan baik akan lebih mudah tumbuh di lingkungan yang saling mendukung.
Jangan Ragu Belajar dan Berkonsultasi
Merencanakan keuangan memang dapat kita mulai sendiri, namun tidak ada salahnya belajar dari ahlinya. IARFC Indonesia (International Association of Registered Financial Consultants) merupakan salah satu asosiasi yang berperan sebagai lembaga pendidikan dan sertifikasi perencana keuangan, sekaligus wadah bagi para alumninya untuk terus memperbarui pengetahuan tentang pasar, regulasi, dan produk keuangan (Bisnis.com, 2021). Proses sertifikasinya pun tidak cukup dengan ujian tertulis, tetapi juga melalui presentasi kasus perencanaan keuangan klien, karena integritas seorang perencana keuangan dinilai baru benar-benar terlihat dalam proses tersebut (Bisnis.com, 2021).
Ajakan untuk belajar dari sumber yang tepat ini semakin penting di era media sosial, ketika siapa saja dapat membagikan tips keuangan. Pada Oktober 2026, AFTECH dan IARFC Indonesia menandatangani kerja sama untuk mengembangkan program Verified Finfluencer, dengan kurikulum yang mengacu pada POJK 6/2026 (Kontan, 2026). Kerja sama ini disepakati selama tiga tahun dan akan melengkapi modul pembelajaran OJK (Investortrust, 2026). Hal ini menunjukkan bahwa edukasi keuangan kini dituntut semakin bertanggung jawab.
Oleh karena itu, mari kita lebih cermat memilih sumber belajar. Sebelum mengikuti saran keuangan dari media sosial, ada baiknya kita memeriksa kompetensinya terlebih dahulu, serta memastikan produk yang ditawarkan sesuai syariah dan terdaftar di OJK.
Mari Mulai Hari Ini
Berdasarkan paparan di atas, dapat kita simpulkan bahwa merencanakan keuangan sesuai syariah bukan hanya soal mengatur angka, tetapi juga soal menjaga amanah, menghadirkan keberkahan, dan memberi manfaat bagi umat. Data SNLIK 2026 sudah memperlihatkan bahwa banyak di antara kita yang mengenal keuangan syariah, maka sekarang saatnya kita melangkah lebih jauh, yaitu menggunakannya untuk merencanakan masa depan.
Karena itu, penulis mengajak Bapak, Ibu, dan teman-teman semua untuk memulainya hari ini juga. Mari kita catat pengeluaran bulan ini, mari kita sisihkan zakat dan sedekah di awal, dan mari kita siapkan dana darurat untuk keluarga, sedikit demi sedikit. Semoga tulisan sebagai bagian dari aktivitas literasi keuangan IARFC Indonesia ini dapat menjadi langkah awal bagi kita semua untuk mengelola harta secara halal, seimbang, dan penuh berkah.